สำหรับผู้ที่มีรายได้ทั้งในรูปแบบเงินเดือน หรือรายได้จากงานฟรีแลนซ์ เคยสงสัยไหมว่า ทำไมจำนวนเงินที่ได้รับจริง ถึงไม่ตรงกับตัวเลขที่ตกลงไว้ในสัญญา คำตอบคือ “ภาษีหัก ณ ที่จ่าย” ซึ่งเป็นภาษีที่ผู้จ้างมีหน้าที่หักจากเงินได้ของผู้รับล่วงหน้า และนำส่งให้กรมสรรพากรตามกฎหมาย พร้อมทั้งออกหนังสือรับรองการหักภาษี ณ ที่จ่ายให้กับผู้รับ เพื่อนำไปใช้ยื่นภาษีในภายหลัง โดยทุกคนจะต้องรู้จักวิธี คำนวณหัก ณ ที่จ่าย ที่ถูกต้อง เพื่อป้องกันไม่ให้ถูกเอารัดเอาเปรียบ
ดังนั้น สำหรับใครที่ยังสับสน หรือกังวลว่าเงินที่ถูกหักนั้นถูกต้องหรือไม่ บทความนี้ Cloud-TA ขอพาไปทำความเข้าใจวิธีคำนวณหัก ณ ที่จ่าย แบบเข้าใจง่าย ครบในที่เดียว เพื่อให้สามารถตรวจสอบ และวางแผนการเงินของตัวเองได้มั่นใจ
ทำไมการคำนวณหัก ณ ที่จ่าย ถึงสำคัญกว่าที่คิด ?
ภาษีหัก ณ ที่จ่าย เป็นเรื่องสำคัญที่ผู้มีเงินได้ไม่ควรมองข้าม แม้ในหลายกรณีผู้ว่าจ้างจะเป็นผู้ดำเนินการหักภาษีเงินได้บุคคลธรรมดา และออกหนังสือรับรองรายได้ให้เรียบร้อยแล้วก็ตาม
ซึ่งในบางสถานการณ์ ความรับผิดชอบทางภาษีอาจไม่ได้อยู่ที่ผู้จ่ายเงินเพียงฝ่ายเดียว แต่ “ผู้รับเงิน” ก็อาจมีส่วนต้องรับผิดชอบร่วมด้วย เนื่องจาก รายได้นั้นถือเป็นเงินได้ของตนเองตามกฎหมาย โดยตัวอย่างกรณีที่ควรระวัง มีดังนี้
- ผู้จ่ายเงินไม่ได้หักภาษี ณ ที่จ่าย: ในกรณีนี้ผู้รับเงิน ต้องรับผิดชอบร่วมกับผู้จ่าย โดยเสียภาษีที่ต้องชำระ ตามจำนวนเงินภาษีที่มิได้หักและไม่นำส่ง หรือตามจำนวนเงินที่ขาดไป
- มีการหักภาษี ณ ที่จ่าย ไม่ตรงจำนวนกำหนด: แม้ว่าผู้จ่ายเงินจะหักภาษีจากรายได้แล้ว แต่หากส่งไม่ครบตามจำนวนที่ถูกต้อง อาจส่งผลกระทบต่อผู้รับเงินได้ เช่น ไม่สามารถใช้เครดิตภาษีได้เต็มจำนวน หรือเกิดปัญหาเมื่อตรวจสอบข้อมูลภาษี
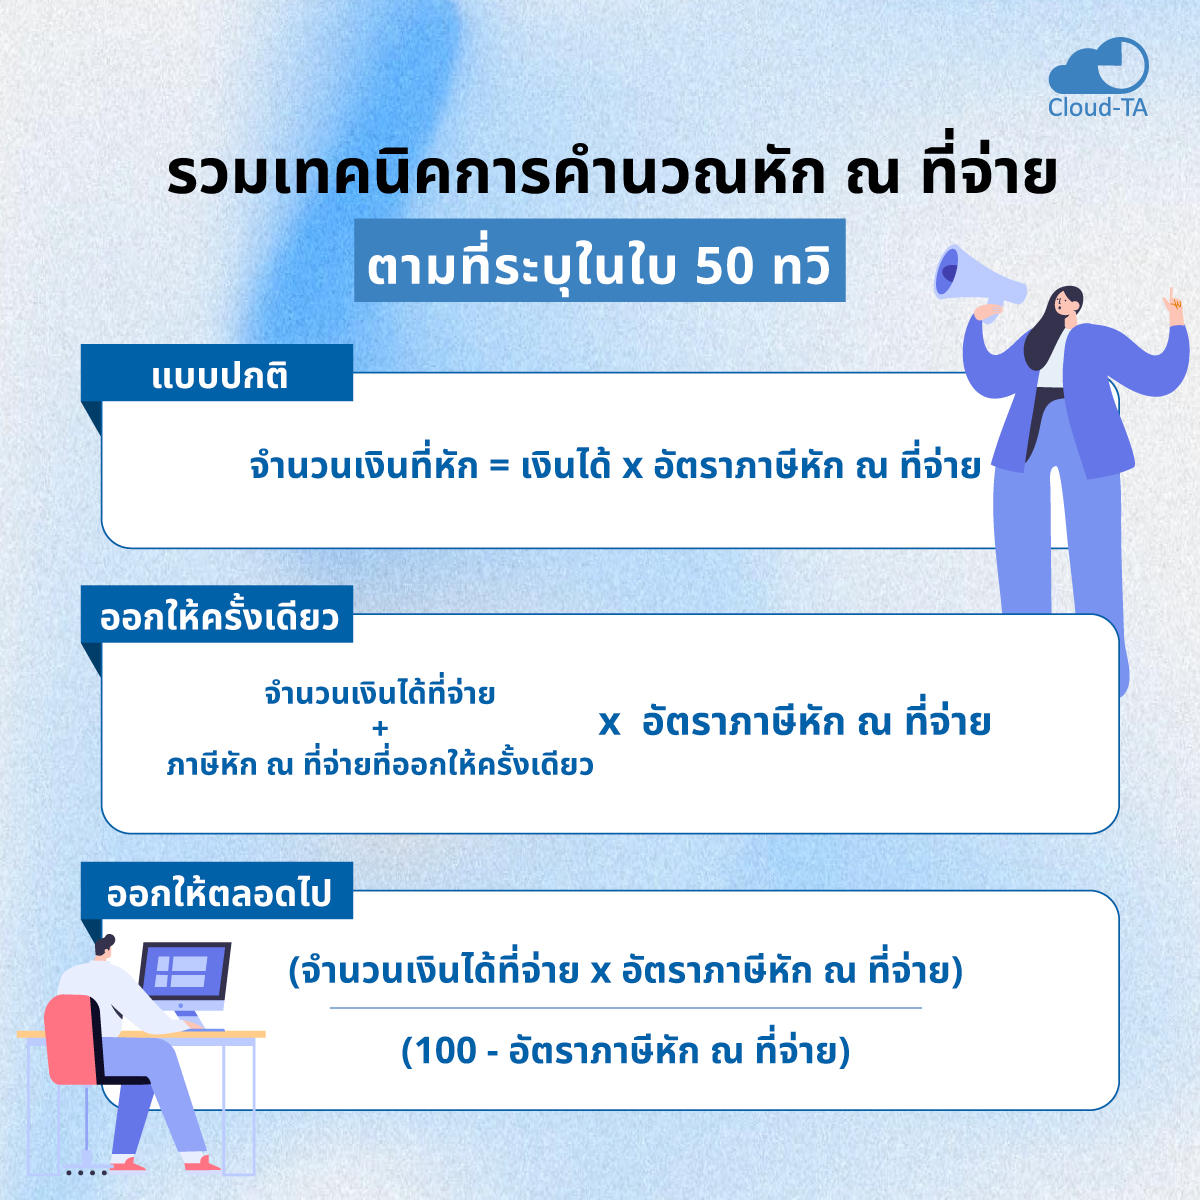
รวมเทคนิคการคำนวณหัก ณ ที่จ่าย ตามที่ระบุในใบ 50 ทวิ
การเข้าใจ และตรวจสอบการคำนวณหัก ณ ที่จ่าย เป็นพื้นฐานสำคัญของผู้มีเงินได้ทุกคน เพื่อป้องกันข้อผิดพลาด และลดความเสี่ยงด้านภาษีในอนาคต โดยเฉพาะข้อมูลที่ปรากฏใน หนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) ซึ่งควรตรวจสอบให้ถูกต้องทุกครั้ง โดยวิธีคำนวณหัก ณ ที่จ่าย สามารถแบ่งออกได้เป็น 3 รูปแบบ ตามลักษณะการจ่ายเงิน ดังนี้
ภาษี ณ ที่จ่าย แบบปกติ
ภาษี ณ ที่จ่าย แบบ “ปกติ” คือ รูปแบบที่พบได้ทั่วไป โดยผู้จ่ายเงินจะหักภาษีจากจำนวนเงินที่ตกลงกันไว้ แล้วจ่ายเงินส่วนที่เหลือให้ผู้รับ
สูตรคำนวณ: จำนวนเงินที่หัก = เงินได้ x อัตราภาษีหัก ณ ที่จ่าย
ตัวอย่าง:
บริษัทจ้างนักเขียนบทความ 20,000 บาท ต้องหักภาษี ณ ที่จ่าย 3%
การคำนวณ:
ภาษีที่หัก = 20,000 x 3% = 600 บาท
ดังนั้น ในหนังสือรองรับภาษี ณ ที่จ่าย ผู้รับจะได้รับเงินจริงเท่ากับ 20,000 – 600 = 19,400 บาท
ภาษีหัก ณ ที่จ่ายออกให้ครั้งเดียว
ภาษีหัก ณ ที่จ่ายรูปแบบ “ออกให้ครั้งเดียว” คือ ผู้จ่ายเงินรับภาระภาษีแทนเฉพาะครั้งนั้น ทำให้จำนวนเงินที่ระบุในเอกสารจะถูกบวกเพิ่ม (Gross up) เพื่อคำนวณภาษีให้ถูกต้อง
สูตรคำนวณ: (จำนวนเงินได้ที่จ่าย + ภาษีหัก ณ ที่จ่ายที่ออกให้ครั้งเดียว) x อัตราภาษีหัก ณ ที่จ่าย
ตัวอย่าง:
บริษัทจ้างนักเขียนบทความ 20,000 บาท ต้องหักภาษี ณ ที่จ่าย 3%
การคำนวณ:
จำนวนเงินที่หักตามอัตราปกติ = 20,000 x ร้อยละ 3 = 600 บาท
ภาษีที่ต้องนำส่ง = (20,000 + 600) x ร้อยละ 3 = 618 บาท
ดังนั้น ในหนังสือรองรับภาษี ณ ที่จ่ายออกให้ครั้งเดียว จะระบุว่า 20,600 บาท เงินหัก ณ ที่จ่าย 618 บาท และเงินที่ผู้รับได้จริง จะเท่ากับ 20,600 – 618 = 19,982 บาท
สำหรับผู้ประกอบการ หรือเจ้าของบริษัทต้องการจัดการ Payroll แบบออนไลน์ ขอแนะนำ Cloud-TA เครื่องมือระบบบันทึกเวลาทำงานออนไลน์ ที่มาพร้อมระบบคำนวณเงินเดือน ซึ่งช่วยให้การออกเอกสารเงินเดือนให้แก่พนักงานเป็นเรื่องง่าย ทั้งไฟล์สลิปเงินเดือนบนแอปฯ ไฟล์เงินเดือนส่งธนาคาร ภาษีเงินได้บุคคลธรรมดา หรือหนังสือรับรองหักภาษี ณ ที่จ่าย
ภาษีหัก ณ ที่จ่ายออกให้ตลอดไป
ภาษีหัก ณ ที่จ่าย รูปแบบ “ออกให้ตลอดไป” คือ กรณีที่ทางบริษัท เป็นผู้จ่ายเป็นผู้รับภาระภาษีเงินทั้งหมด ช่วยให้ผู้รับเงินได้ยอดเต็มจำนวน เช่น เงินเดือนพนักงาน หรือค่าบริการรายเดือน โดยผู้จ่ายเป็นผู้รับภาษีแทนผู้รับทั้งหมด
สูตรคำนวณ: (จำนวนเงินได้ที่จ่าย x อัตราภาษีหัก ณ ที่จ่าย) / (100 – อัตราภาษีหัก ณ ที่จ่าย)
ตัวอย่าง:
บริษัทจ้างนักเขียนบทความ 20,000 บาท ต้องหักภาษี ณ ที่จ่าย 3%
การคำนวณ:
จำนวนหัก ณ ที่จ่าย = (20,000 x 3 ) / (100-3) = 618.56 บาท
ดังนั้น หนังสือรับรองหัก ณ ที่จ่าย จะระบุว่า เงินได้ 20,000 + 618.56 = 20,618.56 ทำให้จำนวนเงินที่ได้รับจริง เท่ากับ 20,000 บาท
Q&A คำถามที่พบบ่อยเกี่ยวกับการคำนวณหัก ณ ที่จ่าย
ภาษีหัก ณ ที่จ่าย คืออะไร?
ภาษีหัก ณ ที่จ่าย คือ การที่ผู้จ่ายเงินต้องหักภาษีไว้ก่อนส่งให้ผู้รับเงิน แล้วนำส่งกรมสรรพากรตามอัตราที่กฎหมายกำหนด เพื่อให้รัฐจัดเก็บภาษีได้ตั้งแต่ต้นทาง
ทำไมต้องเข้าใจวิธีคำนวณหัก ณ ที่จ่าย นี้ให้ถูกต้อง?
หากคำนวณผิด อาจถูกเรียกเก็บภาษีย้อนหลังพร้อมเบี้ยปรับได้
แบบออกให้ครั้งเดียวต่างจาก หัก ณ ที่จ่าย แบบปกติ อย่างไร ?
แบบปกติ คือ หักจากยอดที่ต้องจ่ายทันที เช่น 1,000 บาท หัก 3% เหลือ 970 บาท ส่วนแบบออกให้ครั้งเดียว ผู้จ่ายจะบวกภาษีเข้าไปก่อนหัก ทำให้ผู้รับได้เงินมากกว่าเล็กน้อย
เป็นอย่างไรกันบ้างกับ การคำนวณหัก ณ ที่จ่าย ในแต่ละกรณี หวังว่าการเข้าใจรูปแบบการหักภาษี ณ ที่จ่ายแต่ละประเภท จะช่วยให้คุณสามารถตรวจสอบข้อมูลในใบ 50 ทวิได้อย่างถูกต้อง และวางแผนภาษีได้ เพื่อลดโอกาสเกิดความผิดพลาด
สุดท้ายนี้ หากองค์กรต้องการลดภาระงานซ้ำซ้อน ด้านการจัดการเงินเดือน ขอแนะนำ Cloud-TA ตัวช่วยในการจัดการแบบฟอร์มสลิปเงินเดือน ในรูปแบบออนไลน์ ช่วยให้การบันทึก และจัดเก็บข้อมูลเป็นระบบมากยิ่งขึ้น โดยระบบสามารถคำนวณข้อมูลได้แม่นยำ ไม่ว่าจะเป็น รายได้ประจำ รายการหักประกันสังคม หรือภาษีเงินได้บุคคลธรรมดา ทั้งหมดสามารถตรวจสอบได้ผ่านแอปฯ
นอกจากนี้ พนักงานยังสามารถเข้าดูสลิปเงินเดือนของตนเอง ได้ทุกที่ทุกเวลา ผ่านเครื่องมือที่ใช้งานง่าย ช่วยลดการสอบถามซ้ำ ๆ และลดภาระงานเอกสารของฝ่าย HR โดยสามารถเริ่มต้นการใช้งานได้ ในราคาเริ่มต้นเพียง 900 บาทต่อเดือน หากสนใจ สามารถติดต่อสอบถามข้อมูลเพิ่มเติมได้ที่
Website: https://cloud-ta.com/
Email: cloud-ta@innova.co.th
Tel: 091-717-5499, 092-273-1760 (Sale)
Line: @Cloud-TA