ในช่วงต้นปี 2569 มีการเปลี่ยนแปลงสำคัญ สำหรับผู้ที่เข้าร่วม ประกันสังคม มาตรา 33 โดยมีการปรับเพดานค่าจ้างที่ใช้คำนวณเงินสมทบใหม่ เพื่อให้สอดคล้องกับสภาพเศรษฐกิจ และค่าจ้างในตลาดแรงงานปัจจุบัน ซึ่งเป็นการปรับหลังใช้เพดานเดิมมานานหลายปี การเปลี่ยนแปลงครั้งนี้ทำให้ผู้ประกันตนบางส่วนต้องจ่ายเงินสมทบเพิ่มขึ้น
จึงทำให้หลายคนเกิดคำถามว่า เงินที่ถูกหัก และสิทธิประโยชน์ที่ได้รับจะเปลี่ยนแปลงอย่างไรบ้าง ในบทความนี้ Cloud-TA จึงขอพามาอัปเดตข้อมูลเกี่ยวกับประกันสังคม มาตรา 33 เพดานใหม่ ที่เริ่มมีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2569 เพื่อให้ผู้ประกันตนเข้าใจทั้งเรื่องเงินสมทบ และสิทธิประโยชน์ที่เกี่ยวข้อง ถ้าพร้อมแล้ว ไปดูกันเลย
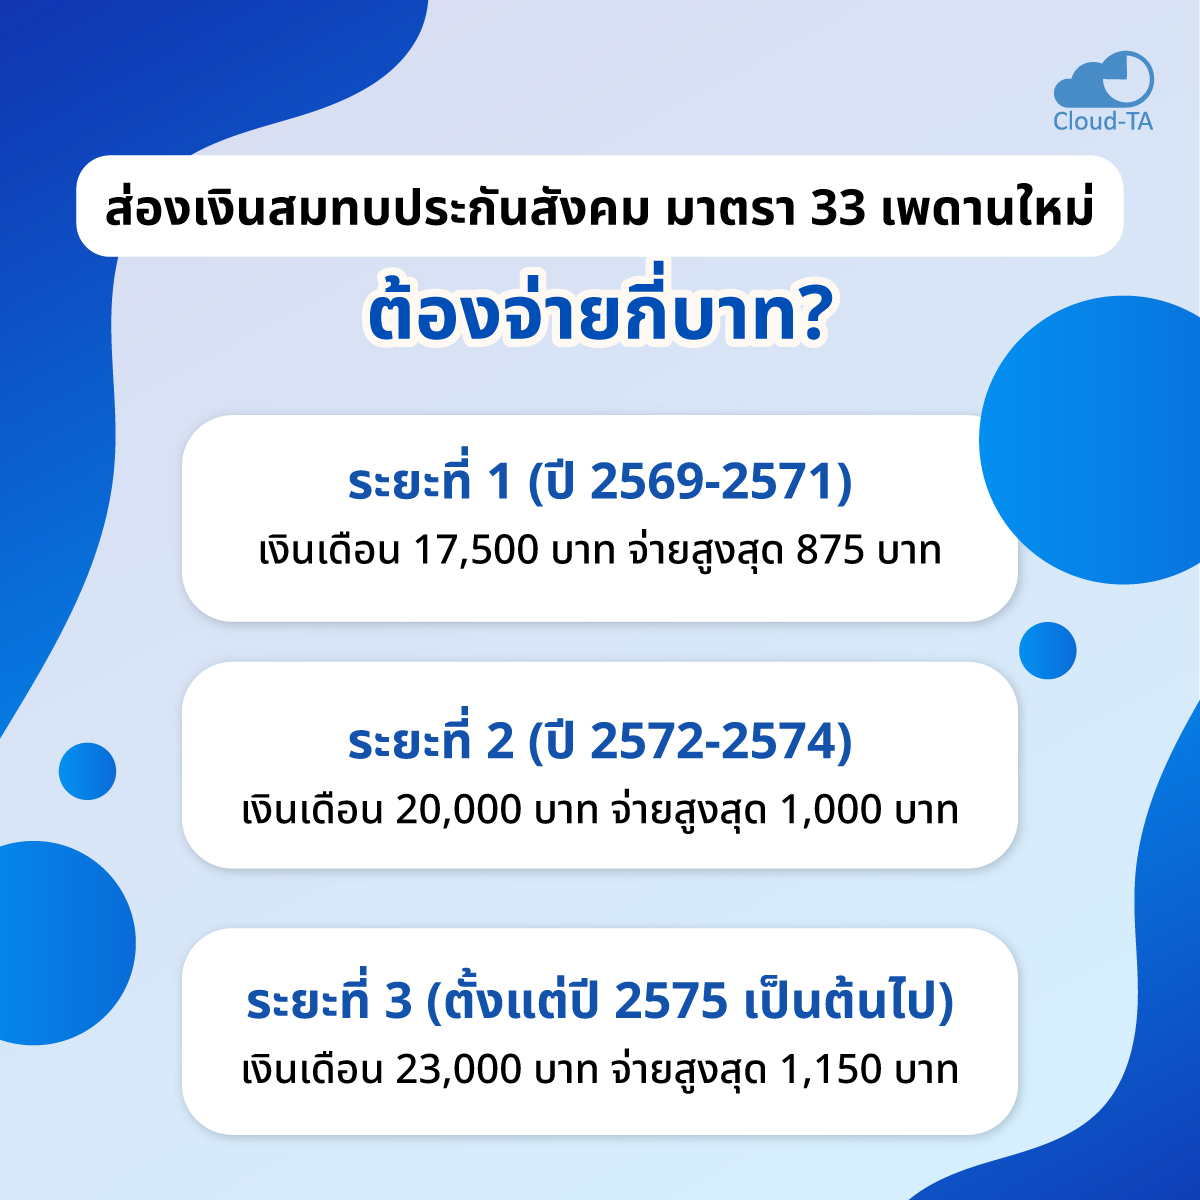
ส่องเงินสมทบประกันสังคม มาตรา 33 เพดานใหม่ ต้องจ่ายกี่บาท ?
การประกาศปรับเพดานค่าจ้าง ในการคำนวณเงินสมทบประกันสังคม มาตรา 33 เป็นการปรับเพดานในรูปแบบขั้นบันได เพื่อให้ทั้งนายจ้างและลูกจ้างมีเวลาในการปรับตัว ไม่เกิดภาระค่าใช้จ่ายเพิ่มขึ้นทันทีในระยะสั้น ซึ่งถือเป็นข้อมูลสำคัญที่ฝ่าย HR (Human Resource) ควรสื่อสารให้พนักงานเข้าใจอย่างถูกต้อง โดยการปรับเพดานเงินสมทบ จะแบ่งออกเป็น 3 ระยะหลัก ดังนี้
ระยะที่ 1 (ปี 2569-2571)
ในช่วงแรกจะมีการปรับเพดานค่าจ้างจากเดิม 15,000 บาท ซึ่งเคยถูกหักเงินสมทบในอัตรา 750 บาทต่อเดือน ให้เพิ่มขึ้นเป็นเพดานค่าจ้าง 17,500 บาท ส่งผลให้ผู้ประกันตนที่มีเงินเดือนถึงเพดานใหม่ จะถูกหักเงินสมทบเพิ่มเป็น 875 บาทต่อเดือน
ระยะที่ 2 (ปี 2572-2574)
ในช่วงถัดมา เพดานค่าจ้างสำหรับการคำนวณเงินสมทบ จะถูกปรับเพิ่มเป็น 20,000 บาท ซึ่งจะทำให้จำนวนเงินสมทบที่ต้องนำส่งอยู่ที่ 1,000 บาทต่อเดือน สำหรับผู้ที่มีรายได้ถึงเพดานดังกล่าว
ระยะที่ 3 (ตั้งแต่ปี 2575 เป็นต้นไป)
ในระยะสุดท้ายของแผนการปรับเพดานเงินสมทบ จะมีการเพิ่มเพดานค่าจ้างเป็น 23,000 บาท ซึ่งจะทำให้เงินสมทบสูงสุดที่ถูกหักจากผู้ประกันตนอยู่ที่ 1,150 บาทต่อเดือน
สำหรับการคำนวณเงินสมทบประกันสังคม เป็นอีกหนึ่งขั้นตอนสำคัญที่ส่งผลต่อการบริหารค่าจ้าง และการประมวลผลเงินเดือนขององค์กร หากคำนวณไม่ถูกต้อง อาจทำให้เกิดความคลาดเคลื่อน ทั้งในส่วนของเงินเดือนพนักงาน และการนำส่งเงินสมทบให้หน่วยงานที่เกี่ยวข้อง
การใช้งาน Cloud-TA จึงเป็นตัวช่วยตอบโจทย์ ด้วยระบบบันทึกเวลาทำงาน (Time & Attendance System) พร้อมระบบคำนวณเงินเดือนอัตโนมัติ ที่ช่วยให้การประมวลผลเงินเดือนและเงินสมทบต่าง ๆ เป็นไปอย่างถูกต้อง
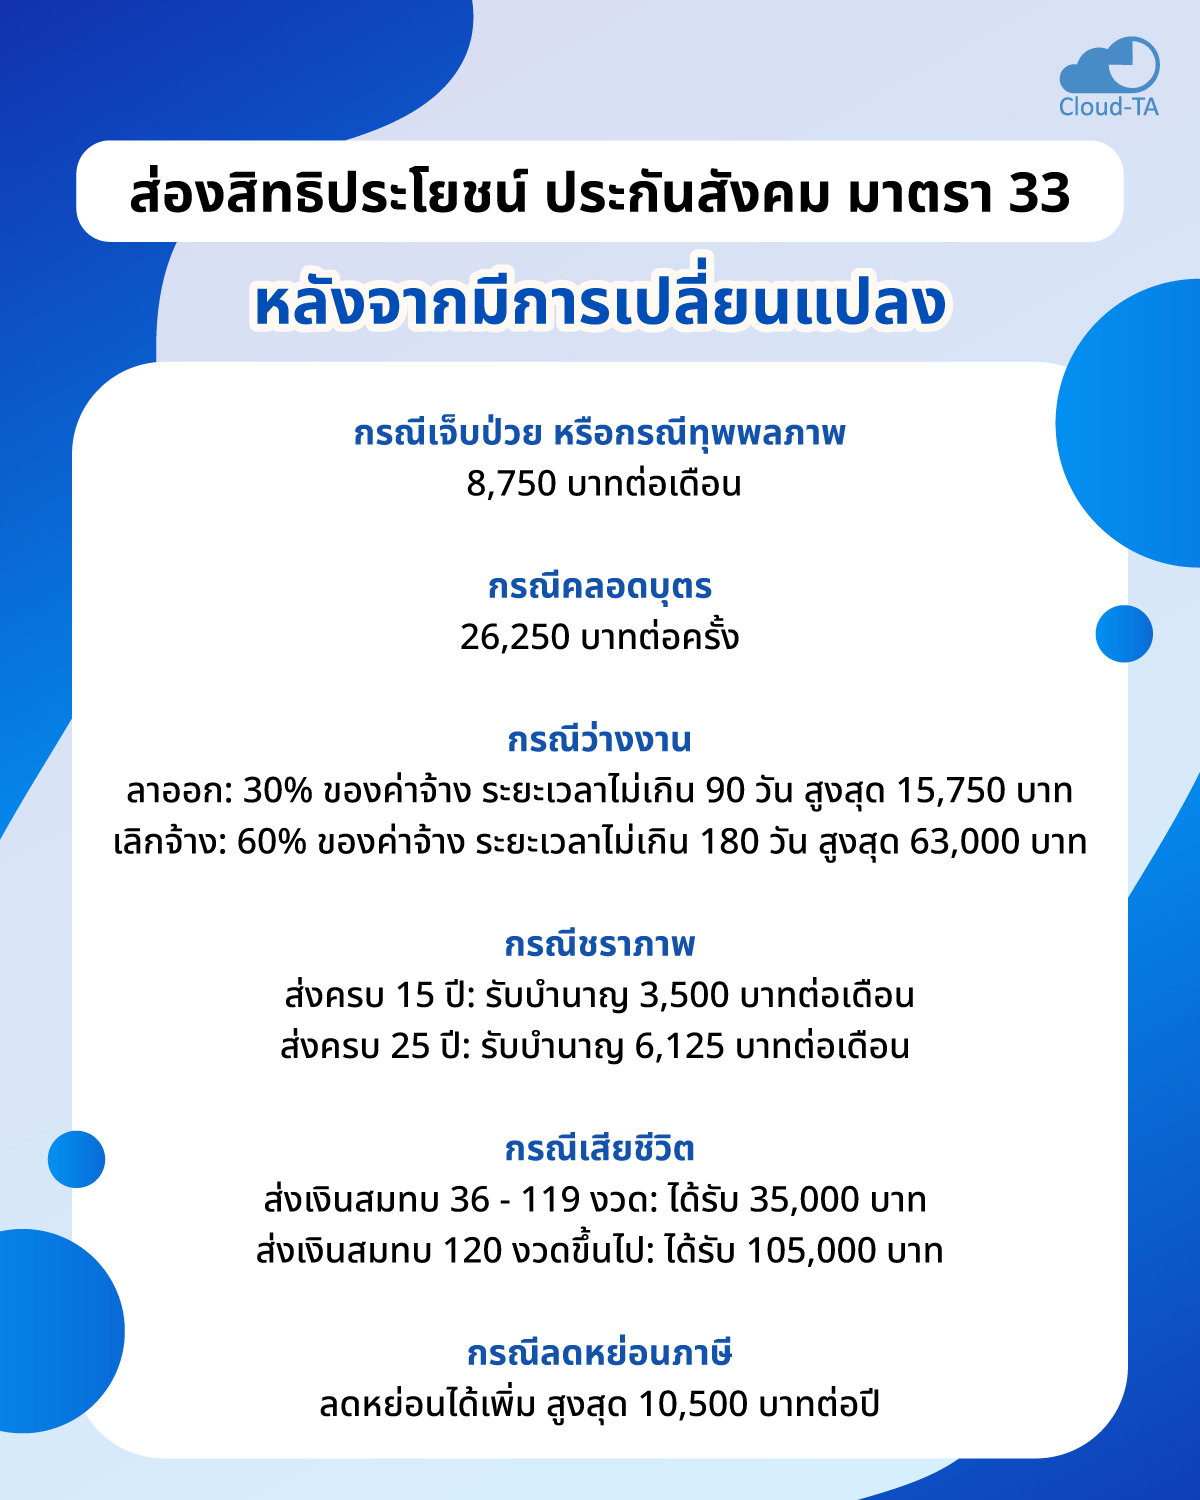
ส่องสิทธิประโยชน์ ประกันสังคม มาตรา 33 หลังจากมีการเปลี่ยนแปลง
หลังจากมีการปรับเพดานเงินสมทบประกันสังคม กับคำถามสำคัญว่า “จ่ายแพงขึ้นแล้วได้อะไร?” คำตอบคือสิทธิประโยชน์ต่าง ๆ ที่ผู้ประกันตนได้รับก็จะปรับเพิ่มขึ้นตามด้วย โดยสิทธิประโยชน์ใหม่ของประกันสังคม มาตรา 33 ในปี 2569 ที่พนักงานและฝ่าย HR (Human Resource) ควรทราบ มีรายละเอียดดังนี้
กรณีเจ็บป่วย หรือกรณีทุพพลภาพ
ในกรณีที่ผู้ประกันตนเจ็บป่วยจนไม่สามารถทำงานได้ หรือเกิดภาวะทุพพลภาพที่ส่งผลให้ต้องหยุดงาน จะได้รับเงินทดแทนการขาดรายได้เพิ่มขึ้น โดยได้รับเงินทดแทน 8,750 บาทต่อเดือน เพิ่มขึ้นจากเดิม 1,250 บาท (จากเดิม 7,500 บาทต่อเดือน) เพื่อช่วยชดเชยรายได้ในช่วงที่ไม่สามารถทำงานได้
กรณีคลอดบุตร
สำหรับผู้ประกันตนที่คลอดบุตร เงินสงเคราะห์การหยุดงาน เพื่อคลอดบุตรก็มีการปรับเพิ่มขึ้นเช่นกัน เพื่อให้สอดคล้องกับค่าครองชีพในปัจจุบัน โดยจะได้รับเงินสงเคราะห์การหยุดงาน เพื่อคลอดบุตร 26,250 บาทต่อครั้ง เพิ่มขึ้นจากเดิม 3,750 บาท (จากเดิม 22,500 บาท)
กรณีว่างงาน
กรณีว่างงานก็ได้เงินชดเชยรายเดือนเพิ่มขึ้น โดยสามารถรับเงินทดแทนการขาดรายได้ แบ่งเป็น 2 รูปแบบ ได้แก่ ลาออกกับถูกเลิกจ้าง
- ลาออก: 30% ของค่าจ้าง ระยะเวลาไม่เกิน 90 วัน สูงสุด 15,750 บาท
- เลิกจ้าง: 60% ของค่าจ้าง ระยะเวลาไม่เกิน 180 วัน สูงสุด 63,000 บาท
กรณีชราภาพ
สำหรับสิทธิประโยชน์ในวัยเกษียณ สูตรการคำนวณบำนาญใหม่แบบ Care ยังไม่ได้บังคับใช้ในปีนี้ จึงยังคงใช้หลักการคำนวณ ค่าจ้างเฉลี่ย 60 เดือนสุดท้าย เหมือนเดิม โดยจำนวนเงินบำนาญจะเพิ่มขึ้นตามเพดานค่าจ้างใหม่ ดังนี้
- ส่งครบ 15 ปี: รับบำนาญ 3,500 บาทต่อเดือน (จากเดิม 3,000 บาท)
- ส่งครบ 25 ปี: รับบำนาญ 6,125 บาทต่อเดือน (จากเดิม 5,250 บาท)
กรณีเสียชีวิต
ในกรณีที่ผู้ประกันตนเสียชีวิต ทายาทหรือผู้จัดการศพจะได้รับเงินสงเคราะห์เพิ่มขึ้นเช่นกัน โดยแบ่งออกเป็น 2 ระดับ ได้แก่
- ส่งเงินสมทบ 36 – 119 งวด: ได้รับ 35,000 บาท เพิ่มขึ้นจากเดิม 5,000 บาท
- ส่งเงินสมทบ 120 งวดขึ้นไป: ได้รับ 105,000 บาท เพิ่มขึ้นจากเดิม 15,000 บาท
กรณีลดหย่อนภาษี
เนื่องจาก มีการปรับเงินสมทบประกันสังคมจาก 750 บาท เป็น 875 บาทต่อเดือน ทำให้วงเงินที่สามารถนำไปใช้ลดหย่อนภาษีประจำปีเพิ่มขึ้นด้วย โดยในปีภาษี 2569 สามารถใช้สิทธิลดหย่อนประกันสังคมได้ สูงสุด 10,500 บาทต่อปี จากเดิมที่กำหนดไว้ไม่เกิน 9,000 บาท
สรุปทั้งหมดเกี่ยวกับเงินบำนาญประกันสังคม มาตรา 33
จากการอัปเดตประกันสังคมมาตรา 33 ในปี 2569 จะเห็นได้ว่าการปรับเพดานเงินสมทบไม่ได้ทำให้ค่าใช้จ่ายเพิ่มขึ้นเพียงอย่างเดียว แต่ยังทำให้สิทธิประโยชน์ต่าง ๆ เพิ่มขึ้นตามไปด้วย ทั้งในด้านเงินทดแทน รายได้ช่วงว่างงาน เงินบำนาญ และสิทธิด้านสวัสดิการอื่น ๆ
อย่างไรก็ตาม การปรับเพดานเงินสมทบประกันสังคม มาตรา 33 ครั้งนี้ ถือเป็นการเปลี่ยนแปลงครั้งใหญ่ในรอบเกือบ 30 ปี ซึ่งส่งผลต่อการบริหารเงินเดือนขององค์กรโดยตรง ไม่ว่าจะเป็นการคำนวณเงินสมทบ การจัดทำสลิปเงินเดือน หรือการนำส่งข้อมูลให้หน่วยงานที่เกี่ยวข้อง เพื่อช่วยให้ฝ่ายบุคคล HR (Human Resource) และเจ้าของธุรกิจสามารถจัดการข้อมูลเหล่านี้ได้อย่างถูกต้องและรวดเร็ว Cloud-TA จึงเป็นอีกหนึ่งตัวช่วยที่ตอบโจทย์
ด้วยระบบบันทึกเวลาทำงาน (Time Attendance System) และโปรแกรมเงินเดือนแบบออนไลน์ ที่ช่วยจัดการทั้งการคำนวณเงินเดือน ภาษี และเงินสมทบประกันสังคมได้ถูกต้อง โดยสามารถออกสลิปเงินเดือน จัดเตรียมไฟล์รายงาน ภายในไม่กี่คลิก ช่วยลดภาระงานของฝ่าย HR และลดความผิดพลาดในการคำนวณ หากสนใจระบบ Cloud-TA สามารถติดต่อเพื่อสอบถามข้อมูลเพิ่มเติม และขอคำแนะนำได้ที่
Website: https://cloud-ta.com/
Email: cloud-ta@innova.co.th
Tel: 091-717-5499, 092-273-1760 (Sale)
Line: @Cloud-TA